Logo Ferenza

O problema nem sempre está no tributo.
Está na estratégia.

Descubra se sua empresa está pagando mais impostos do que deveria e como corrigir com estratégia tributária e contábil.

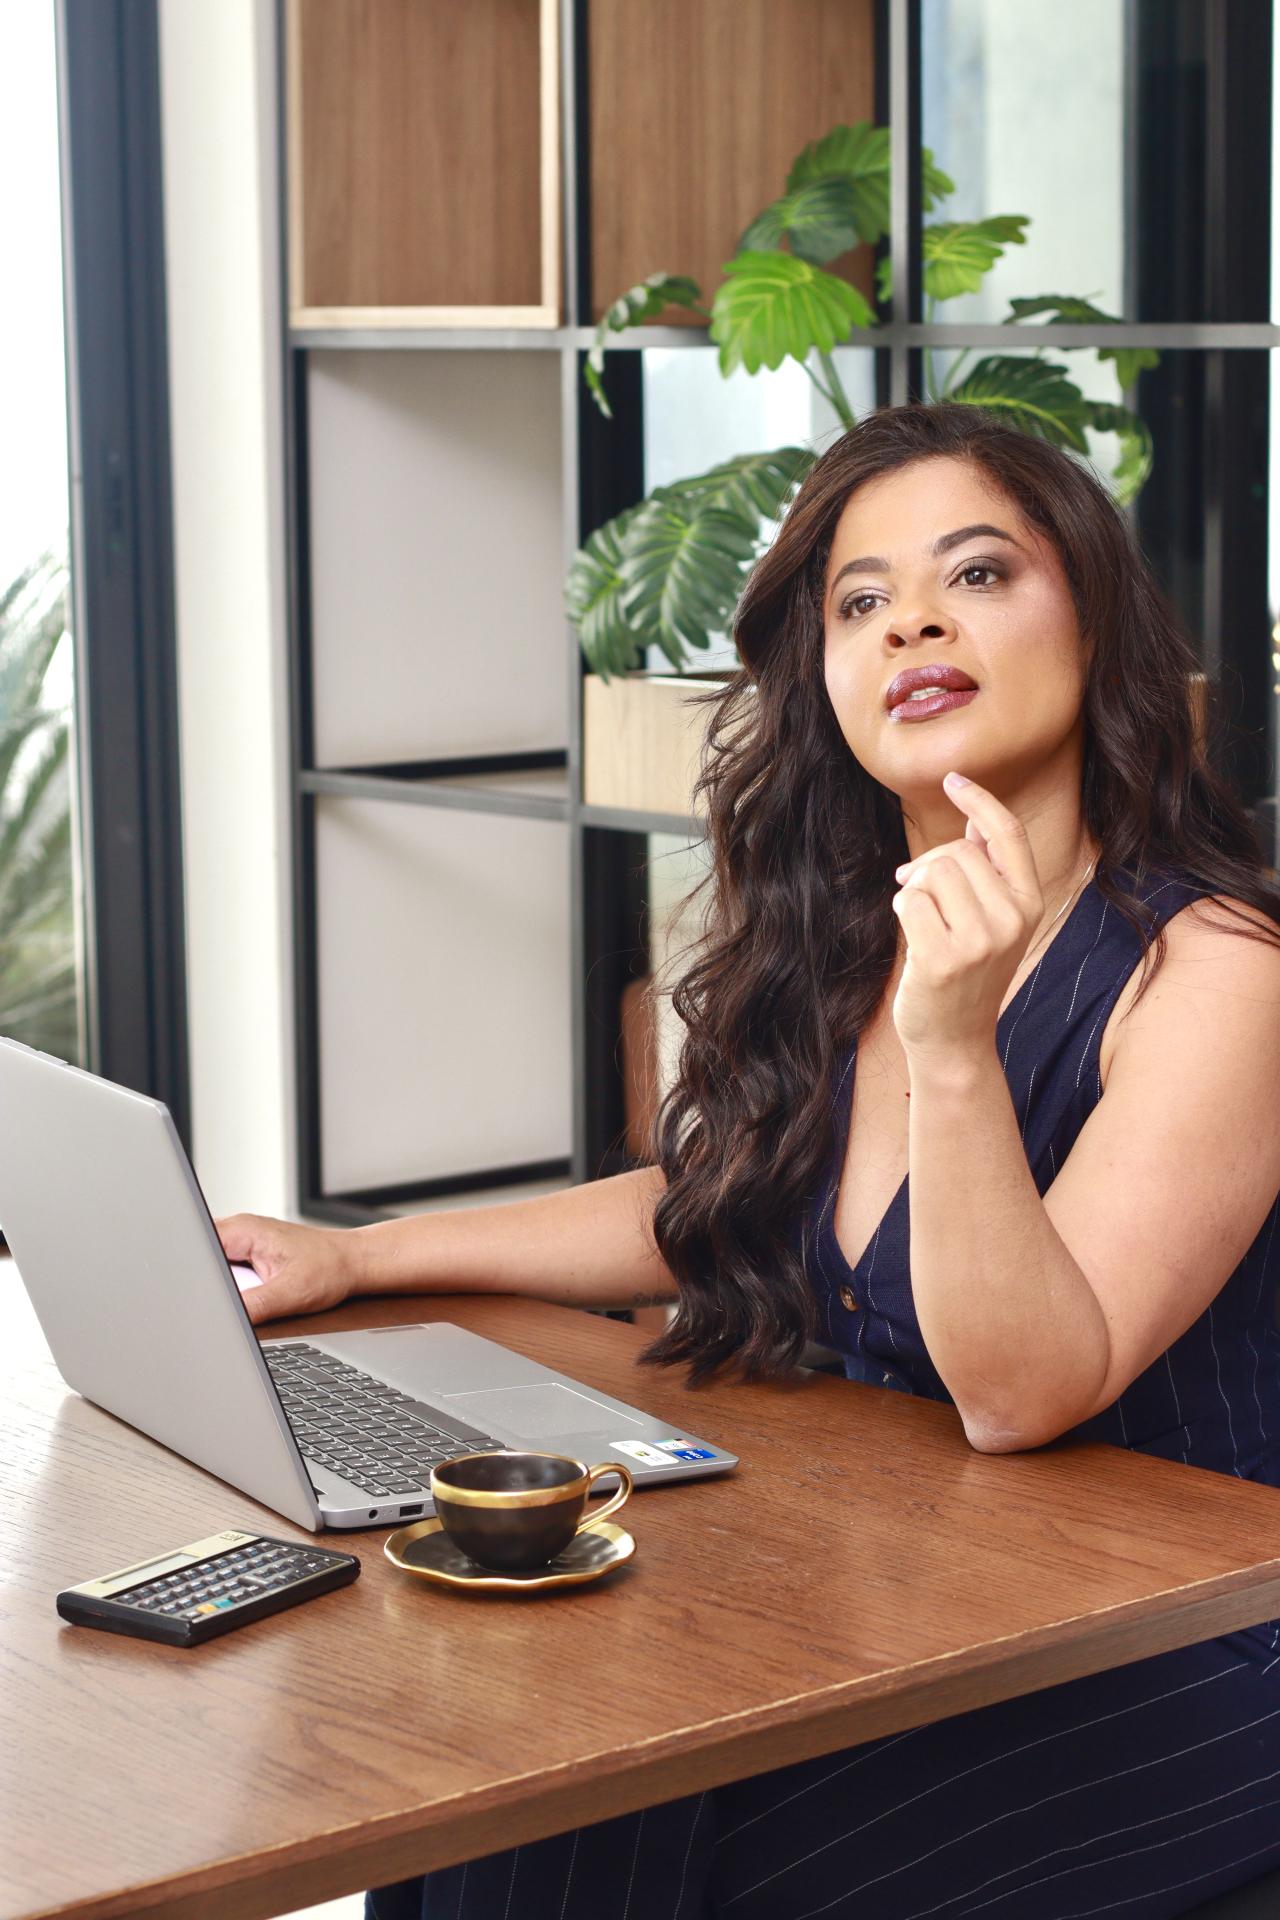
Foto Profissional Fernanda

+20 ANOS

Experiência em Auditoria, Consultoria Tributária e Compliance

+100 MILHÕES

Projetos de Recuperação de Créditos e Otimização Tributária

FGV-SP

Especialização em Direito Tributário

CRC

1SP 354568/O-2

Por que escolher a Ferenza?

Um modelo consultivo para empresas que precisam crescer com previsibilidade tributária, contábil e financeira.

Rotina, calendário e riscos de acompanhamento para reduzir surpresas no fechamento.

Visão construída em ambientes corporativos complexos, auditoria e projetos estratégicos.

Planejamento, compliance e leitura de riscos para proteger margem sem promessas frágeis.

Comunicação direta, decisões explicadas e responsabilidade técnica próxima da liderança.

Processos, tecnologia e indicadores para transformar execução em controle mensurável.

Nossa Metodologia

01

Diagnóstico

Mapeamento dos processos contábeis, tributários; identificação de riscos e oportunidades.

02

Estratégia

Estratégias sob medida, eficiência tributária e conformidade legal.

03

Operacionalização

Implementação com suporte técnico, tecnologia e segurança.

04

Resultados

Indicadores, revisões periódicas, antecipação de riscos e apoio a decisões.

Reforma Tributária

Sua empresa está preparada para a Reforma Tributária?

A Reforma Tributária vai redefinir a forma como as empresas precificam, gerenciam créditos e avaliam margens.

Antecipação Gera Vantagem

Preparação reduz riscos e aumenta previsibilidade.

Plano de Ação Personalizado

Estratégias adaptadas à realidade da empresa.

Impacto Financeiro e Tributário

Simulações para apoiar decisões seguras.

Fale agora com um especialista

Nossas Frentes de Atuação

Inteligência Tributária

Analisamos sua empresa com visão contábil e tributária estratégica para reduzir riscos, melhorar decisões e identificar oportunidades de economia.

  • Planejamento para a Reforma
  • Redução Legal de Carga
  • Recuperação de Créditos
  • Contencioso Administrativo
  • Assessoria Tributária
Solicitar Consultoria Tributária

BPO Contábil, Tributário & Trabalhista

Fazemos a transição da sua contabilidade com segurança, organização dos documentos, análise inicial das obrigações e continuidade dos processos sem riscos para sua empresa.

  • Contabilidade e tributário
  • Trabalhista
  • Elaboração das obrigações acessórias (principalmente os SPEDs)
  • Declaração de Rendimentos - Pessoa Física
  • Suporte no Atendimento a Fiscalizações
Trocar de contabilidade

Legalização Empresarial

Da abertura à regularização, conduzimos os processos empresariais com cuidado técnico para que sua empresa opere com segurança.

  • Abertura, alteração e encerramento de empresas
  • Holdings
  • Licenças e Alvarás
  • Diligências e Cartórios
  • Regularizações
  • Certificação digital
  • Emissão e acompanhamento de prazos de certidões negativas
Regularizar minha empresa
Logo Ferenza Especial

Serviços Especiais

Atendimento especializado para demandas técnicas, operações complexas e projetos que exigem análise contábil, tributária ou societária diferenciada.

  • Auditorias condominiais, financeiras, DFs e controles internos
  • Pleitos para regimes especiais
  • Perícias contábeis e laudos técnicos
  • Processos administrativos e judiciais
  • Procuração internacional
  • Transfer Pricing e expatriados
  • Laudos de avaliação empresarial e PPA
  • Direito Tributário e Societário com parceiro legal

Observação: Atuação sujeita à análise técnica e regulatória conforme a natureza da operação.

Solicitar análise técnica

Visões de Mercado e Liderança

"Na indústria, a gestão tributária deixa de ser obrigação e torna-se estratégica na proteção de margens. A Ferenza traduz questões tributárias complexas em soluções seguras e sustentáveis para o negócio."

ARI MELO Gram Clip Indústria de Embalagens

"Empresas que desejam crescer de forma sustentável precisam integrar segurança jurídica, governança e inteligência tributária. A Ferenza possui uma visão técnica consistente e a capacidade de conectar a complexidade tributária à realidade operacional das empresas."

MARCELO MARTINS PEDROSO MP Advogados

"Em um ambiente marcado por constantes mudanças tributárias e regulatórias, a capacidade de antecipar riscos e apoiar decisões estratégicas tornou-se tão importante quanto a própria conformidade. A Ferenza demonstra rigor técnico, visão estratégica e comprometimento com a excelência."

HENRIQUE CAMPOS BDO

"Transformar negócios exige muito mais do que tecnologia. Exige disciplina, visão estratégica e uma estrutura capaz de sustentar o crescimento. Vejo na Ferenza a combinação de conhecimento, responsabilidade e foco na geração de valor para os negócios."

NANA BAFFOUR Oqntess

"Na indústria, a gestão tributária deixa de ser obrigação e torna-se estratégica na proteção de margens. A Ferenza traduz questões tributárias complexas em soluções seguras e sustentáveis para o negócio."

ARI MELO Gram Clip Indústria de Embalagens

"Empresas que desejam crescer de forma sustentável precisam integrar segurança jurídica, governança e inteligência tributária. A Ferenza possui uma visão técnica consistente e a capacidade de conectar a complexidade tributária à realidade operacional das empresas."

MARCELO MARTINS PEDROSO MP Advogados

"Em um ambiente marcado por constantes mudanças tributárias e regulatórias, a capacidade de antecipar riscos e apoiar decisões estratégicas tornou-se tão importante quanto a própria conformidade. A Ferenza demonstra rigor técnico, visão estratégica e comprometimento com a excelência."

HENRIQUE CAMPOS BDO

"Transformar negócios exige muito mais do que tecnologia. Exige disciplina, visão estratégica e uma estrutura capaz de sustentar o crescimento. Vejo na Ferenza a combinação de conhecimento, responsabilidade e foco na geração de valor para os negócios."

NANA BAFFOUR Oqntess

Liderança Técnica

Fernanda Gomes da Silva

Fernanda Gomes da Silva

Fundadora | Especialista em Estratégia Tributária e Contábil (CRC 1SP 354568/O-2)
  • Ciências Contábeis (FIPECAFI) e especialização em Direito Tributário (FGV).
  • Trajetória em auditoria, consultoria tributária e compliance.
  • Mais de 20 anos de atuação na área tributária, com participação em projetos de recuperação de créditos envolvendo valores superiores a R$ 100 milhões.

A preparação não deve esperar pela obrigatoriedade.

Solicite um diagnóstico personalizado para identificar os principais impactos da Reforma Tributária sobre preços, contratos, créditos, sistemas e margens da sua empresa.

Quero avaliar os impactos na minha empresa

Últimos Artigos

Fique por dentro das atualizações fiscais e do nosso radar tributário.
A hora de trocar de contabilidade é agora.
06 Oct, 2026

A hora de trocar de contabilidade é agora.

Trocar de contabilidade não precisa acontecer apenas quando existe um problema. Muitas vezes, a empresa simplesmente cresceu, mudou de operação ou passou a precisar de um nível diferente de acompanhamento.A contabilidade deve acompanhar a evolução do negócio e oferecer informações que ajudem o empresário a tomar decisões com mais segurança.Se hoje você sente falta de clareza sobre os números, planejamento tributário, acompanhamento mais próximo ou informações que realmente apoiem a gestão, pode ser o momento de avaliar uma nova estrutura contábil.O que observar antes de tomar essa decisão? Não é só comparar preços, avalie se a contabilidade consegue compreender o seu negócio, acompanhar suas necessidades e transformar informações fiscais e contábeis em dados úteis para a gestão.Uma boa parceria contábil deve proporcionar: mais clareza sobre impostos e obrigações; acompanhamento da situação fiscal da empresa; planejamento tributário; informações contábeis confiáveis para decisões; suporte próximo ao empresário; preparação para as mudanças da Reforma Tributária.Trocar de contabilidade não significa desvalorizar o trabalho realizado anteriormente. Significa reconhecer que empresas evoluem e seus parceiros também precisam acompanhar essa evolução.Talvez o melhor momento seja agora.Esperar surgir um problema para revisar a estrutura contábil pode custar mais caro do que agir de forma preventiva.Na Ferenza Estratégia Tributária e Contábil, analisamos a realidade de cada empresa para identificar riscos, oportunidades e melhorias na gestão tributária e contábil.Quer entender se a sua estrutura atual ainda atende ao momento da sua empresa? Converse com a Ferenza.Em uma conversa inicial de 15 minutos, podemos entender o seu cenário e apresentar como podemos apoiar sua empresa com estratégia tributária, planejamento, compliance, recuperação de créditos e, quando necessário, BPO contábil e tributário.

Ler artigo
Empresa no Simples Nacional pode receber aluguel? Entenda os riscos e o tratamento correto.
19 Sep, 2026

Empresa no Simples Nacional pode receber aluguel? Entenda os riscos e o tratamento correto.

Quando uma empresa recebe valores relacionados a aluguel de imóveis, uma dúvida aparece com frequência:esse recebimento impede a permanência no Simples Nacional?A resposta não depende apenas do dinheiro entrar na conta bancária da empresa.Antes de analisar o regime tributário, é necessário responder a questões mais importantes:De quem é o imóvel? Quem aparece como locador no contrato? A empresa está alugando um imóvel próprio, sublocando um espaço ou apenas administrando um imóvel pertencente a terceiro?Essas situações parecem semelhantes financeiramente, mas possuem tratamentos jurídicos, contábeis e tributários bastante diferentes.E uma classificação incorreta pode fazer com que a empresa pague impostos sobre valores que, economicamente, nem sequer constituem sua própria receita.Locação de imóvel próprio e administração de imóvel de terceiros não são a mesma coisa.A Lei Complementar nº 123/2006 estabelece restrições para empresas que realizam locação de imóveis próprios dentro do Simples Nacional.O ponto central está justamente na expressão “imóveis próprios”.Imagine, por exemplo, que determinado imóvel pertença à pessoa física de um dos sócios.O contrato de locação é firmado entre o proprietário, pessoa física, e a empresa locatária. Entretanto, por uma questão operacional, o pagamento do aluguel é depositado na conta bancária de outra empresa pertencente ao mesmo sócio.O simples trânsito financeiro pela conta da empresa não necessariamente transforma aquele valor em receita empresarial.Se estiver devidamente documentado que a empresa apenas recebe os recursos por conta e ordem do proprietário, a análise tributária pode ser completamente diferente daquela aplicável a uma empresa que efetivamente possui e aluga um imóvel próprio.Por isso, uma análise tributária correta não começa perguntando:“Em qual conta o dinheiro entrou?”Ela começa perguntando:“A quem esse dinheiro pertence juridicamente?”Dinheiro que entra na conta bancária nem sempre é faturamento.Esse é um ponto importante para empresas familiares, holdings, grupos empresariais e negócios nos quais existem operações entre pessoas físicas e jurídicas relacionadas.Considere uma situação simplificada:O imóvel pertence ao sócio pessoa física.A empresa operacional utiliza o imóvel e paga aluguel.Uma segunda empresa apenas administra o contrato e recebe o pagamento em nome do proprietário.Nesse cenário, se a documentação jurídica estiver corretamente estruturada, o valor integral recebido pode representar um recurso de terceiro, e não necessariamente receita própria da empresa administradora.A empresa poderia reconhecer como sua receita somente aquilo que efetivamente lhe pertence, como uma eventual taxa pela administração do imóvel.Por exemplo:Aluguel mensal do imóvel: R$ 40.000Taxa de administração da empresa: R$ 2.000Nesse desenho, é possível existir uma diferença relevante entre:R$ 40.000 transitando financeiramente pela empresaeR$ 2.000 constituindo efetivamente receita da empresa.Essa distinção pode alterar significativamente a base tributável e até mesmo a conclusão sobre qual regime tributário é mais eficiente.O perigo de tratar aluguel como pró-laboreOutro erro que merece atenção ocorre quando valores recebidos a título de aluguel acabam sendo posteriormente retirados pelo sócio como pró-labore.Aluguel e pró-labore possuem naturezas completamente diferentes.Aluguel decorre da disponibilização de um imóvel.Pró-labore corresponde à remuneração do sócio pelo trabalho realizado na empresa.Portanto, se o imóvel pertence à pessoa física do sócio, não é tecnicamente adequado transformar automaticamente o aluguel recebido em pró-labore.Essa classificação pode gerar reflexos previdenciários, tributários, contábeis e declaratórios desnecessários.Além disso, dentro do Simples Nacional, o pró-labore pode influenciar o cálculo do chamado Fator R, justamente porque integra determinadas despesas com folha consideradas nesse cálculo.Por isso, primeiro deve ser determinada a verdadeira natureza de cada valor.Somente depois deve ser definido um pró-labore compatível com a efetiva atuação do sócio na empresa.E quando existe sublocação?Existe ainda uma terceira situação que precisa ser diferenciada da locação de imóvel próprio.Na sublocação, a empresa não é proprietária do imóvel.Ela ocupa o imóvel na condição de locatária e posteriormente cede, total ou parcialmente, seu uso a outra pessoa ou empresa.A Receita Federal já analisou especificamente a matéria na Solução de Consulta COSIT nº 359/2014, concluindo que a sublocação, por si só, não impede a permanência no Simples Nacional.Isso torna essencial distinguir três situações:1. Locação de imóvel próprioA empresa é proprietária e recebe aluguel pelo seu próprio imóvel.2. Administração de imóvel de terceiroO imóvel pertence a outra pessoa e a empresa recebe remuneração pela administração.3. SublocaçãoA empresa ocupa o imóvel como locatária e subloca parte ou a totalidade do espaço.Cada situação possui consequências tributárias diferentes.A empresa precisa emitir nota fiscal sobre o aluguel?Essa pergunta também não possui uma resposta única.Tudo depende da natureza da operação.Quando a empresa presta efetivamente um serviço de administração de imóvel de terceiro, sua remuneração pela administração constitui receita própria e deve observar as regras fiscais aplicáveis à prestação do serviço.Entretanto, se o aluguel pertence à pessoa física proprietária do imóvel e a empresa apenas recebe esse dinheiro por conta e ordem dela, emitir uma nota fiscal pelo valor integral como se todo aquele montante fosse receita própria pode criar uma inconsistência.A documentação deve demonstrar claramente:quem é o proprietário do imóvel;quem é o locador;quem é o locatário;quem recebe os valores;por que determinada empresa recebe esses recursos;quanto representa aluguel;quanto representa eventual taxa de administração;e quanto efetivamente pertence à empresa.Em outras palavras:a documentação fiscal precisa refletir a realidade econômica da operação.Aluguel pago por empresa para pessoa física também exige atenção ao IRQuando uma pessoa jurídica paga aluguel a uma pessoa física, existe ainda outro ponto tributário relevante: o tratamento do Imposto de Renda na fonte.A existência de uma empresa administradora ou intermediária no fluxo financeiro não elimina automaticamente as obrigações da fonte pagadora.Por isso, estruturas nas quais o aluguel pertencente à pessoa física passa pela conta de outra empresa precisam ser analisadas também sob a perspectiva das retenções e das informações declaradas pelas partes envolvidas.É justamente nesse tipo de operação que podem surgir divergências entre:contratos, contabilidade, movimentação bancária, folha de pagamento, declarações fiscais e imposto de renda dos sócios.Simples Nacional ou Lucro Presumido: qual é melhor?Esse é um dos principais erros observados em planejamentos tributários:comparar regimes antes de determinar corretamente qual é a verdadeira receita tributável da empresa.Imagine uma empresa que recebe mensalmente:R$ 50.000 referentes ao aluguel pertencente ao sócio;R$ 2.000 referentes à administração do imóvel;R$ 3.000 referentes a uma verdadeira sublocação.Se todos os valores forem tratados como faturamento empresarial, a empresa aparentará possuir uma receita de R$ 55.000 por mês.Entretanto, se os contratos demonstrarem que os R$ 50.000 pertencem ao proprietário pessoa física e a empresa apenas administra o recebimento, sua receita própria a ser analisada poderá ser significativamente menor.Nesse exemplo, apenas:R$ 2.000 de administração + R$ 3.000 de sublocação.Ou seja:R$ 5.000 de receita empresarial em vez de R$ 55.000.Uma classificação dessa natureza muda completamente a simulação entre Simples Nacional e Lucro Presumido.Por isso, perguntar simplesmente:“Qual regime paga menos imposto?”pode levar à decisão errada.A pergunta correta é:“Quais receitas realmente pertencem à empresa e qual é o tratamento tributário de cada uma delas?”O Simples Nacional pode continuar sendo vantajosoQuando estamos diante de atividades como administração de imóveis de terceiros, a tributação dentro do Simples pode depender, entre outros elementos, da atividade exercida e do Fator R.Em determinadas situações, alcançar um Fator R igual ou superior a 28% pode levar a atividade ao Anexo III, enquanto percentuais inferiores podem direcioná-la ao Anexo V.Já a sublocação possui tratamento específico analisado pela Receita Federal.Por isso, abandonar automaticamente o Simples Nacional simplesmente porque determinado valor relacionado a imóvel entrou na conta bancária pode ser uma decisão precipitada.Antes de mudar de regime, é necessário reconstruir a operação e calcular os efeitos com base na receita real da empresa.O que deve ser revisado antes de qualquer mudança tributária?Uma análise segura normalmente passa pela revisão conjunta de documentos societários, contratuais, contábeis e fiscais.Entre eles:matrícula do imóvel;contrato de locação;identificação do proprietário e do locatário;contrato de administração ou mandato, quando existente;contrato de eventual sublocação;autorização para sublocação, quando necessária;extratos e comprovantes de pagamento;contabilização das receitas;PGDAS-D;folha e pró-labore;eSocial e DCTFWeb;retenções de Imposto de Renda;e declarações dos envolvidos.Analisar somente o regime tributário, sem revisar esses documentos, pode significar otimizar uma estrutura que está conceitualmente errada desde a origem.Planejamento tributário começa pela estrutura, não pela alíquotaUma empresa pode estar pagando imposto a maior não porque escolheu necessariamente o regime tributário errado, mas porque está classificando incorretamente seus próprios fluxos financeiros.

Ler artigo
BPO fiscal e contábil: mais organização para sua empresa, mais tempo para crescer.
16 Sep, 2026

BPO fiscal e contábil: mais organização para sua empresa, mais tempo para crescer.

Documentos acumulados, prazos que exigem atenção e informações espalhadas podem consumir o tempo de quem precisa cuidar do negócio. Quando a rotina fiscal e contábil está organizada, a gestão ganha uma base mais consistente para planejar e decidir.O BPO fiscal e contábil é a terceirização dessas atividades para uma equipe especializada, com responsabilidades e processos definidos conforme as necessidades da empresa. Esse trabalho pode envolver a organização de documentos, a execução de rotinas fiscais, a escrituração contábil e a preparação de informações que apoiam a gestão.Como a Ferenza pode ajudar?A Ferenza pode ser sua parceira na estruturação dessa rotina, aproximando as informações fiscais e contábeis das necessidades do seu negócio. O ponto de partida é compreender os desafios da empresa e definir um escopo de atendimento adequado à sua operação.Uma rotina bem estruturada contribui para:Organização de documentos e prazos, com mais clareza sobre entregas e responsabilidades.Redução de retrabalho, por meio de processos e fluxos de informação definidos.Informações mais consistentes, que ajudam a compreender os resultados da empresa.Mais foco na gestão, com apoio especializado nas atividades fiscais e contábeis.Sua empresa precisa de informações que ajudem a enxergar o presente e planejar os próximos passos.Converse com a Ferenza e descubra como o BPO fiscal e contábil pode apoiar o seu negócio.

Ler artigo