Quem recebe renda de aluguel costuma olhar apenas para o valor que entra todos os meses. Mas a forma como esses imóveis estão estruturados pode mudar bastante a carga tributária.
Em muitos casos, manter imóveis comerciais em uma holding patrimonial pode gerar uma economia relevante de impostos quando comparado ao recebimento dos aluguéis diretamente na pessoa física.
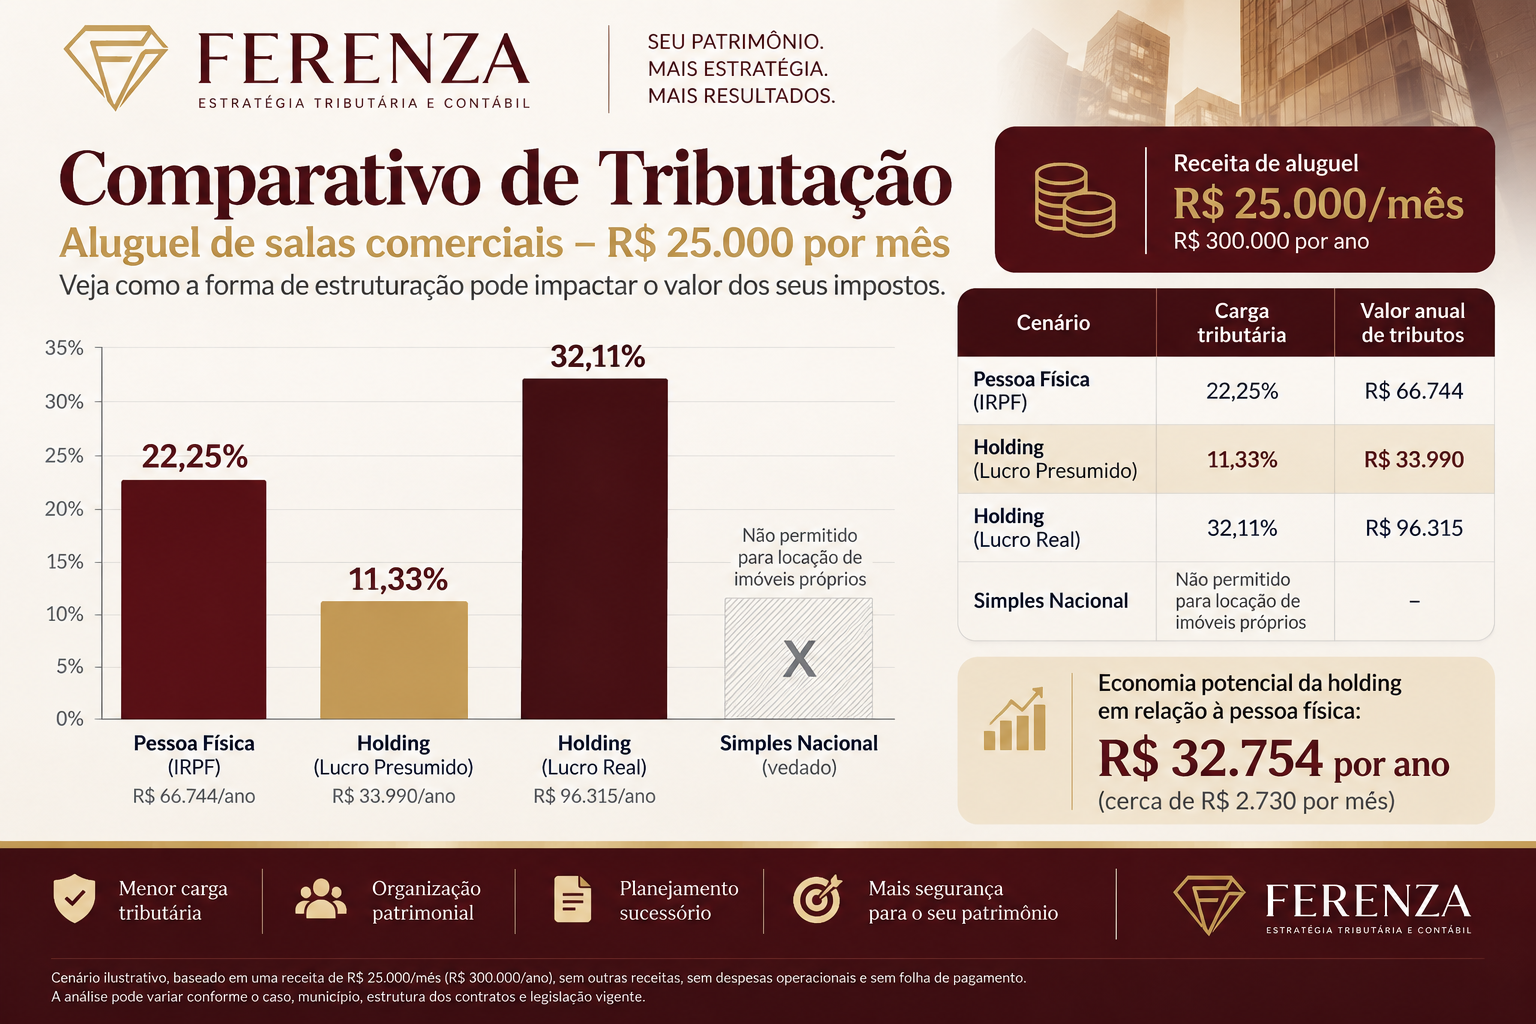
Imagine uma situação simples: uma pessoa possui salas comerciais que geram R$ 25 mil por mês de aluguel, ou aproximadamente R$ 300 mil por ano.
Na pessoa física, esse aluguel entra na tabela progressiva do Imposto de Renda. Dependendo das demais rendas e das deduções disponíveis, a tributação pode chegar à faixa de 27,5%.
Em uma projeção considerando apenas essa renda de aluguel, o imposto anual pode ficar próximo de R$ 66,7 mil.
Já em uma holding patrimonial tributada pelo Lucro Presumido, o cenário pode ser bastante diferente.
Para a locação de imóveis próprios, a empresa normalmente terá incidência de:
- IRPJ;
- CSLL;
- PIS;
- Cofins.
Considerando uma receita de R$ 25 mil por mês e as premissas utilizadas neste estudo, a carga tributária federal fica em aproximadamente 11,33% da receita.
Isso representa cerca de:
R$ 2.832,50 por mês em tributos
ou
R$ 33.990 por ano.
Na comparação com a pessoa física, a diferença pode chegar a aproximadamente:
R$ 32,7 mil de economia tributária por ano.
Ou seja, quase R$ 2.730 por mês.
E o Simples Nacional?
Esse é um ponto que gera bastante dúvida.
Uma empresa que realiza apenas a locação de imóveis próprios não pode, em regra, optar pelo Simples Nacional.
Por isso, para holdings patrimoniais, normalmente são analisados principalmente o Lucro Presumido e o Lucro Real.
E, para uma holding enxuta, com poucas despesas e cuja principal atividade seja simplesmente receber aluguéis, o Lucro Presumido costuma ser muito mais competitivo.
No exemplo analisado, enquanto o Lucro Presumido apresentou uma carga próxima de 11,33%, o Lucro Real poderia superar 30% caso a empresa não possua despesas e créditos tributários relevantes.
Então toda pessoa que recebe aluguel deveria abrir uma holding?
Não.
Esse é justamente um dos maiores erros em planejamento patrimonial.
Não basta comparar somente o imposto mensal do aluguel.
Antes de transferir um imóvel da pessoa física para uma empresa, é necessário analisar outros pontos importantes, como:
ITBI, ganho de capital, valor declarado do imóvel, valor venal, município onde o imóvel está localizado, quantidade de imóveis e futura estratégia de venda ou sucessão.
Em alguns casos, a economia mensal de impostos pode justificar rapidamente o custo de implantação da holding.
Em outros, a transferência dos imóveis pode gerar custos que tornam a operação pouco vantajosa.
Por isso, a análise precisa ser feita antes da alteração patrimonial.
E o IPTU e o condomínio?
Outro ponto importante está na forma como esses valores são cobrados do locatário.
Dependendo da estrutura contratual e do fluxo financeiro, determinados reembolsos podem acabar compondo a receita tributável da empresa.
Por isso, contratos de locação precisam ser estruturados corretamente, principalmente quando existem cobranças separadas de:
condomínio, IPTU, manutenção, estacionamento ou outros serviços.
Além disso, locação de imóvel não deve ser confundida com prestação de serviços.
Quando existem serviços adicionais, como recepção, secretariado, limpeza, estrutura de coworking ou outros serviços agregados, a tributação pode mudar.
Reforma tributária também vai afetar os aluguéis
A Reforma Tributária passou a incluir as operações imobiliárias no novo sistema de IBS e CBS.
A locação de imóveis possui tratamento diferenciado, com redução de alíquota prevista na legislação.
Em 2026 ainda estamos em um período de transição, mas esse tema será cada vez mais importante nos planejamentos patrimoniais dos próximos anos.
Isso significa que uma estrutura que é eficiente hoje precisa ser revisada periodicamente.
Holding patrimonial pode gerar economia, mas precisa ser planejada
No exemplo analisado, a diferença é significativa:
Pessoa Física: aproximadamente R$ 66,7 mil por ano em IR
Holding no Lucro Presumido: aproximadamente R$ 34 mil por ano em tributos federais
Economia estimada: cerca de R$ 32,7 mil por ano.
Mas esse número não deve ser utilizado como regra para todos os casos.
Uma holding patrimonial bem estruturada não serve apenas para pagar menos impostos. Ela também pode fazer parte de uma estratégia de organização patrimonial, sucessão familiar, proteção e gestão dos imóveis.
O mais importante é fazer as contas antes.
Na Ferenza Estratégia Tributária e Contábil, analisamos a estrutura atual do patrimônio, a receita de aluguel, os custos de transferência dos imóveis e os impactos tributários para identificar se a criação de uma holding realmente gera economia.
Antes de transferir seus imóveis para uma empresa, faça uma simulação tributária completa. Uma decisão errada na estruturação pode custar muito mais do que o imposto que você pretendia economizar.