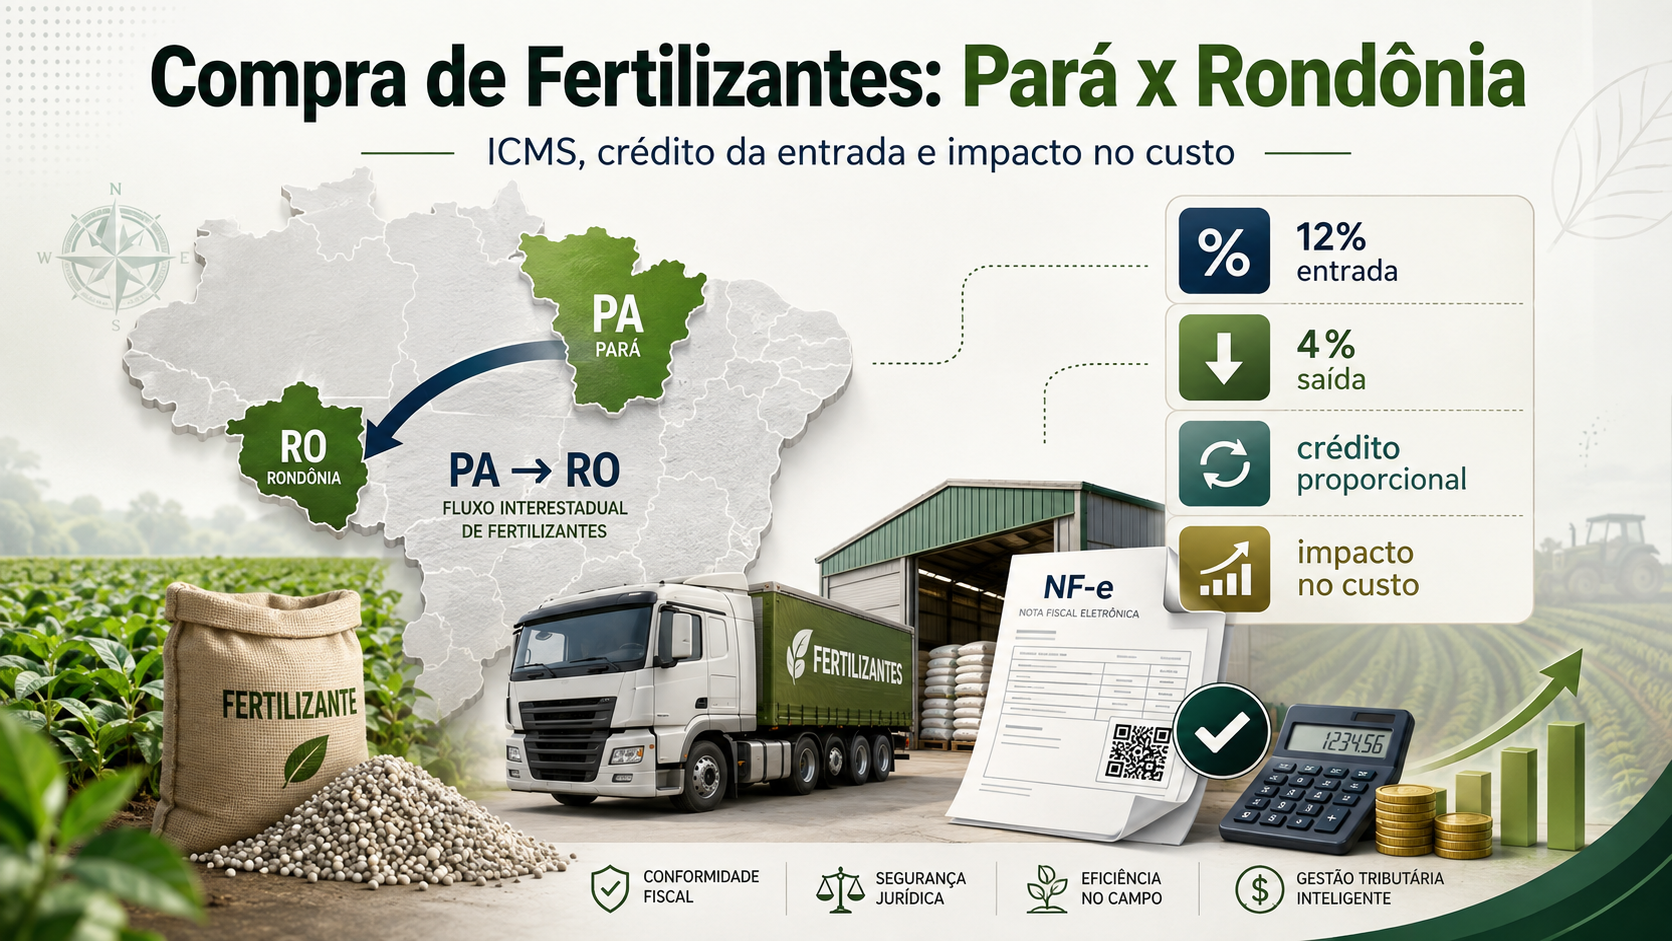
A compra interestadual de fertilizantes entre Pará e Rondônia exige atenção não apenas à alíquota destacada pelo fornecedor, mas principalmente ao crédito de ICMS que efetivamente poderá ser aproveitado pelo adquirente em Rondônia.
Para fertilizantes destinados ao uso na agricultura ou pecuária, o Convênio ICMS nº 100/1997 prevê redução da base de cálculo para que a carga tributária corresponda a 4% do valor da operação, abrangendo importações e saídas internas e interestaduais. O benefício foi prorrogado até 31 de dezembro de 2027 pelo Convênio ICMS nº 79/2025.
O ponto de atenção está no crédito da entrada
Em Rondônia, a legislação estabelece uma regra importante: quando a saída posterior da mercadoria estiver beneficiada com redução da base de cálculo, o crédito da entrada também deve ser reduzido proporcionalmente, salvo previsão expressa em contrário.
Essa regra está no art. 2º da Parte 1 do Anexo II do RICMS/RO, que condiciona a redução da base de cálculo à não apropriação proporcional dos créditos relativos às mercadorias destinadas à comercialização.
Assim, mesmo que o fornecedor localizado no Pará destaque ICMS na nota fiscal de venda, o estabelecimento de Rondônia não necessariamente poderá utilizar todo esse valor como crédito.
E se o fornecedor destacar 12%?
Imagine uma compra de fertilizantes no valor de R$ 100 mil, na qual o fornecedor paraense destaque 12% de ICMS, totalizando R$ 12 mil.
Considerando que a posterior venda em Rondônia terá carga efetiva de 4% e que a alíquota interna nominal utilizada na operação é de 19,5%, o fator proporcional de aproveitamento corresponde a:
4% ÷ 19,5% = 20,51282%
Aplicando esse percentual sobre os R$ 12 mil destacados:
R$ 12.000 x 20,51282% = R$ 2.461,54
Nesse exemplo, o crédito efetivamente aproveitável representaria aproximadamente 2,46154% do valor da compra.
A parcela do ICMS que não puder ser recuperada permanece incorporada ao custo da mercadoria, afetando diretamente a margem comercial da operação.
O regime fiscal do fornecedor também precisa ser analisado
Outro ponto relevante é que alguns fornecedores paraenses possuem regimes especiais ou créditos presumidos próprios.
Esses benefícios reduzem a carga tributária do fornecedor, mas não significam automaticamente um crédito maior para o comprador. Por isso, antes de fechar a operação, é recomendável analisar o XML da NF-e e conferir:
- base de cálculo utilizada;
- percentual de redução;
- alíquota informada;
- valor efetivamente destacado de ICMS;
- CST e cBenef;
- fundamento legal ou regime especial indicado na nota.
O Convênio ICMS nº 163/2025 chegou a autorizar Rondônia a dispensar o estorno proporcional e permitir manutenção de crédito limitada a 4% do valor da entrada em determinadas operações com fertilizantes. Contudo, a legislação estadual consolidada ainda mantém a regra geral de apropriação proporcional prevista no art. 2º do Anexo II.
Impacto direto na formação de preço
Esse detalhe tributário pode transformar uma operação aparentemente rentável em uma operação com margem bastante reduzida.
Por isso, em compras interestaduais de fertilizantes, o setor tributário deve trabalhar em conjunto com o comercial. Não basta avaliar apenas o preço negociado com o fornecedor: é necessário considerar quanto do ICMS destacado será efetivamente recuperável e quanto permanecerá incorporado ao custo do produto.
Na compra de fertilizantes do Pará para Rondônia, três análises devem ocorrer antes do faturamento:
tributação do fornecedor + crédito efetivamente permitido em Rondônia + impacto do ICMS não recuperável na margem.
Uma boa parametrização fiscal começa antes da emissão da nota e pode evitar perda de margem, apropriação indevida de créditos e riscos futuros de autuação.